Самозанятый и фрилансер: в чём разница
Путаница обычно возникает из-за того, что оба слова описывают, как человек зарабатывает, но на разных уровнях. Фрилансер - это про формат занятости: без офиса, без начальника, с разными заказчиками одновременно. Самозанятый - это про налоги: конкретный режим налогообложения, который выбирает физическое лицо, включая индивидуального предпринимателя. Официально применять этот режим вправе физические лица, в том числе ИП - то есть статус самозанятого и статус ИП не взаимоисключающие понятия.
Разницу проще увидеть в таблице.
| Понятие | Что означает |
|---|---|
| Фрилансер | Формат работы: человек сам находит заказчиков и выполняет проекты без трудового договора |
| Самозанятый | Физическое лицо (в том числе ИП), которое платит налог на профессиональный доход |
| НПД | Сам налоговый режим, а не профессия и не вид деятельности |
| ИП на другом режиме | Альтернативный способ легализации дохода фрилансера со своими правилами учёта |
Отсюда прямые ответы на частые вопросы. «Фрилансер это самозанятый» - не обязательно: фрилансер может работать как самозанятый, как ИП на другом режиме или числиться иначе, если это позволяет вид деятельности. «Фриланс это самозанятость или нет» - нет, это разные плоскости: фриланс описывает способ занятости, самозанятость - налоговый режим, который можно применять при таком способе занятости, а можно и не применять.
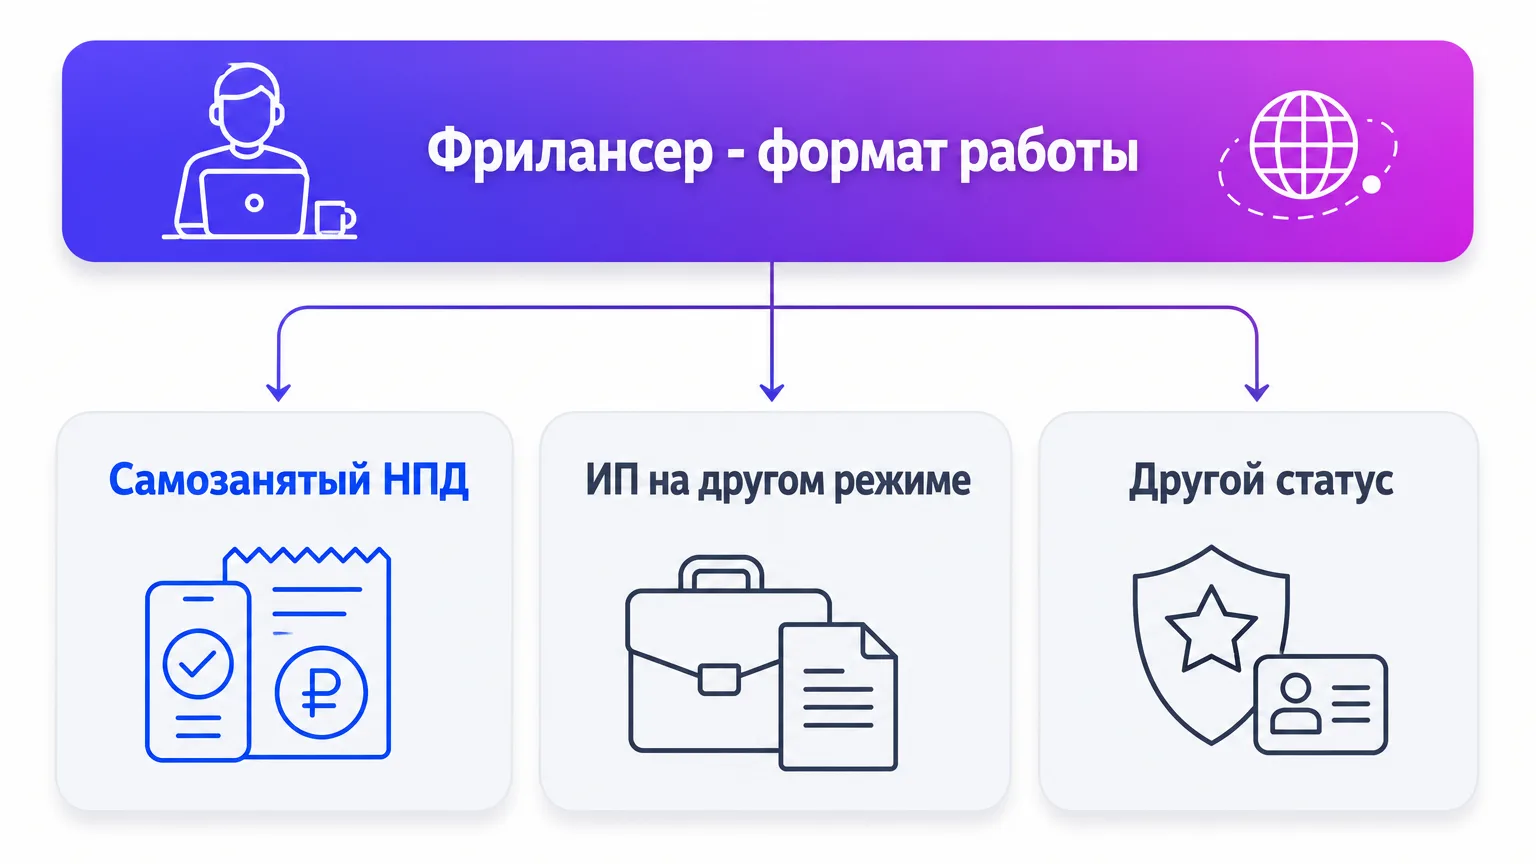 Фриланс - формат работы, самозанятость - один из возможных налоговых статусов внутри него, а не то же самое понятие
Нужно ли оформлять самозанятость фрилансеру
Доход от оказания услуг физическим лицам, компаниям и предпринимателям в общем случае облагается налогом независимо от того, оформлен ли у исполнителя специальный статус. «Не регистрироваться» не равно «законно не платить»: если фрилансер получает деньги за работу, вопрос не в том, платить или не платить, а в том, какой режим выбрать и как правильно вести расчёты.
Для многих исполнителей НПД оказывается самым простым вариантом: не нужно вести бухгалтерию, ставка невысокая, отчётность заменяется чеками через «Мой налог». Он особенно удобен, если заказы разовые или нерегулярные, доход не подходит близко к верхней границе, а в работе нет наёмных сотрудников.
Отдельная причина оформиться - требования самих заказчиков. Компании и агентства, которые работают с подрядчиками официально, обычно просят подтвердить статус и получить чек: это нужно им для собственного налогового и бухгалтерского учёта. Если у фрилансера нет статуса и чека, часть заказчиков просто не сможет провести оплату как расход и предложат либо оформиться, либо снизят цену на сумму рисков.
Антон Костриченко
Маркетолог, совладелец
На практике многие фрилансеры годами тянут с оформлением, потому что боятся сложной бухгалтерии - и зря: для разовых и небольших проектов НПД проще, чем кажется. Приложение, чек, и никакой отдельной декларации.
Когда к нам обращаются подрядчики без статуса, первый вопрос всегда один - готовы ли вы объяснить заказчику, почему у вас нет чека. Если внятного ответа нет, пора выбирать режим, а не откладывать решение на потом.
Налоги фрилансера на НПД
Логика НПД устроена просто: ставка зависит не от вида услуги, а от того, кто платит. При доходе от физических лиц применяется ставка 4%, при доходе от организаций и индивидуальных предпринимателей - 6%. Эти цифры актуальны по состоянию на сентябрь 2026 года по данным официального сайта налоговой службы, и перед принятием решений их стоит сверить на дату вашего расчёта - ставки и правила периодически меняются.
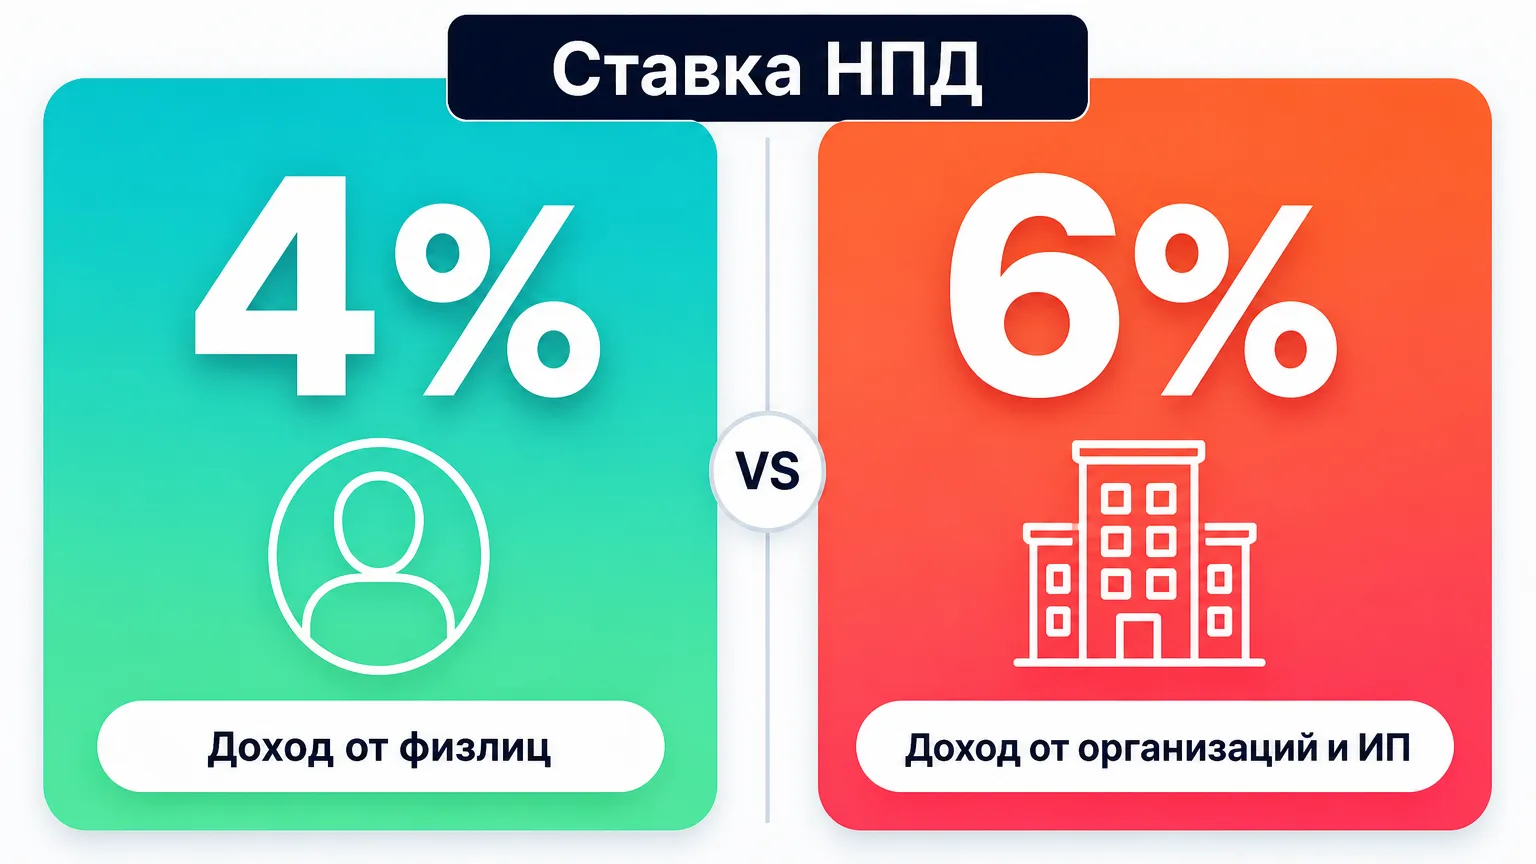 Ставка НПД зависит от плательщика: 4% при доходе от физлиц, 6% при доходе от организаций и ИП
Доходом считается оплата за реализацию товаров, работ, услуг и имущественных прав в рамках профессиональной деятельности, а не любые поступления на счёт: например, возврат долга или подарок от родственника доходом от деятельности не является. Начисленный налог, история чеков и статус по лимиту видны в приложении «Мой налог» - там же формируется сумма к уплате за отчётный период.
Вопрос обязательных и добровольных взносов в пенсионный и социальные фонды у плательщиков НПД имеет отдельные нюансы, которые меняются и требуют отдельной проверки. Если для вас важны пенсионные накопления или больничные, эту часть лучше уточнить непосредственно в приложении «Мой налог» или у налогового консультанта, а не ориентироваться на общие статьи в интернете.
Чеки самозанятого
Чек - главный документ, который подтверждает, что оплата прошла и налог с неё будет начислен. Самозанятый обязан сформировать чек и передать его заказчику: правило единое для приложения «Мой налог» и для сервисов, через которые разрешена такая передача.
Сроки зависят от способа расчёта. Если оплата прошла наличными или электронными средствами платежа, чек нужно передать в момент расчёта. Если расчёт был безналичным другим способом, например банковским переводом с задержкой, чек нужно передать не позднее 9-го числа месяца, следующего за месяцем, в котором прошла оплата.
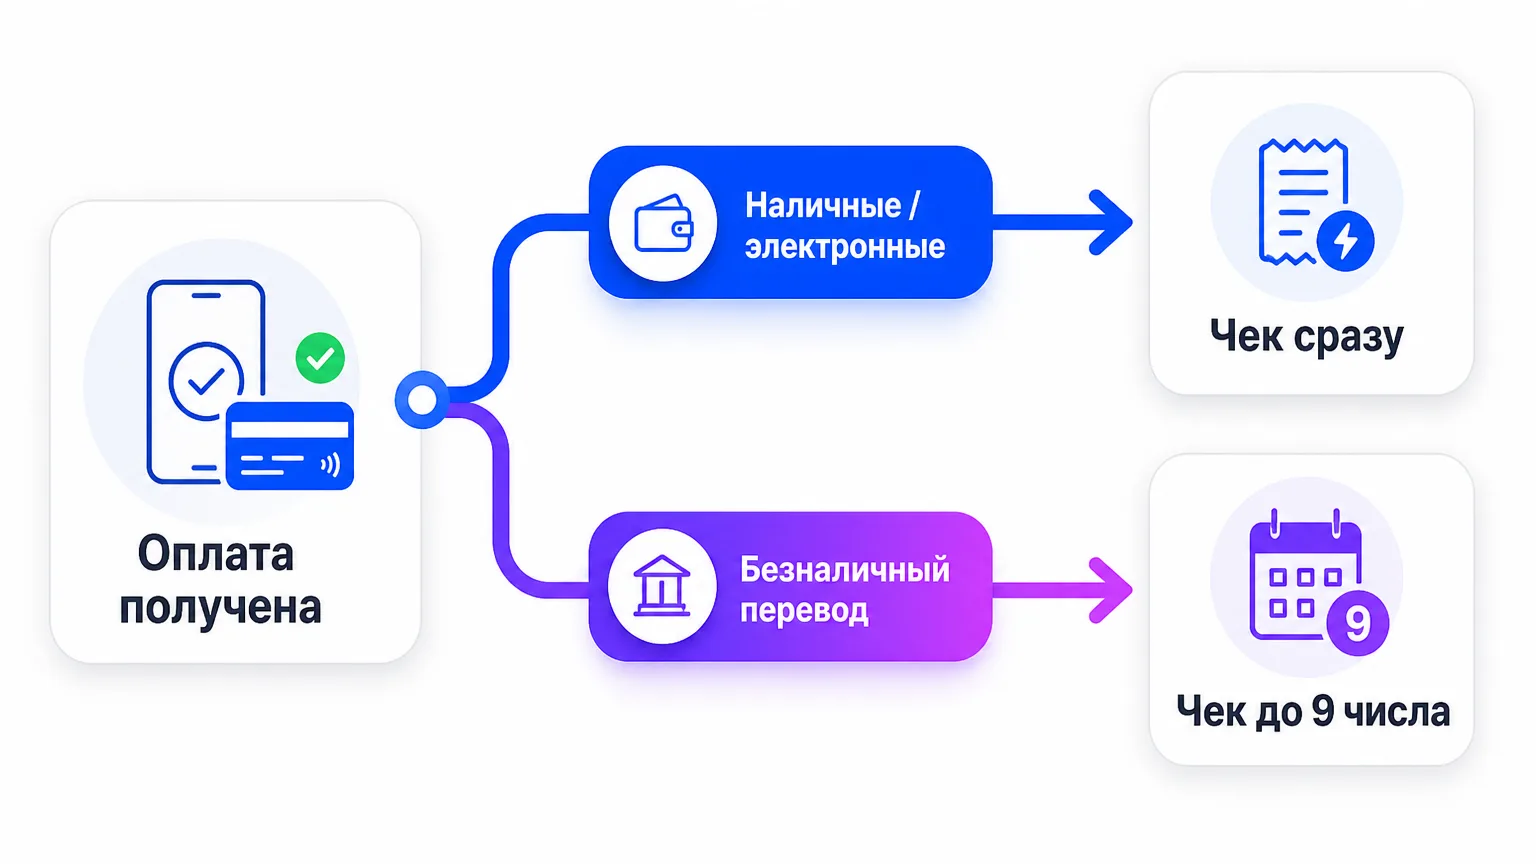 При наличном и электронном расчёте чек передаётся в момент оплаты, при безналичном переводе - до 9 числа следующего месяца
Чек важен обеим сторонам. Заказчику он подтверждает, что оплата сделана легальному исполнителю и может быть учтена как расход. Исполнителю чек подтверждает сумму дохода, с которой рассчитан налог, и защищает в случае вопросов от заказчика или проверки. Частая ошибка - забыть пробить чек вовремя: тогда заказчик не может подтвердить платёж документом, а исполнитель рискует получить вопросы по расчёту налога.
Перед сделкой заказчик может и должен проверить статус исполнителя. Для этого есть официальный сервис ФНС «Проверить статус налогоплательщика налога на профессиональный доход», где по ИНН видно, действует ли у человека регистрация как самозанятого на конкретную дату. Дополнительно исполнитель может показать выписку из приложения «Мой налог».
Договор с заказчиком
Наличие чека не отменяет смысла договора или оферты, даже если исполнитель работает на НПД. Договор фиксирует условия, которые чек не описывает: что именно делает исполнитель, в какие сроки, какая итоговая сумма и как заказчик принимает результат.
Обычно в договоре с фрилансером на НПД прописывают:
- предмет: конкретные работы или услуги, а не общая формулировка «услуги по договору»
- срок выполнения и порядок продления, если проект растягивается
- сумму и порядок оплаты, включая привязку к чеку
- порядок приёмки результата - через акт, переписку или иной способ, согласованный сторонами
- ответственность сторон и условия для правок или отказа от части работы
Акт может дополнять чек как документ, подтверждающий выполнение конкретного этапа, но не заменяет сам чек - это два разных документа с разной функцией. Логика приёмки работ во фрилансе похожа на приёмку в других сферах подряда: например, в чеклисте приёмки сайта у подрядчика описаны похожие шаги проверки результата перед подписанием акта. Со стороны заказчика логично заранее запросить у исполнителя статус налогоплательщика НПД и ИНН, чтобы включить это в договор и не тратить время на выяснение деталей после начала работы.
Готовый шаблон договора всегда стоит адаптировать под конкретный проект. Принципы прозрачного договора и понятных критериев работы универсальны для обеих сторон сделки: похожий подход к оценке условий и рисков описан в материале о том, как выбрать подрядчика и не ошибиться с договором. Если сумма или риски значимые, документ стоит показать юристу - универсального договора, который подходит любому фрилансеру и любому заказчику, не существует.
Лимит самозанятого в 2026 году
Лимит самозанятого - это верхняя граница годового дохода, при которой ещё можно применять НПД. По состоянию на сентябрь 2026 года эта граница составляет 2,4 миллиона рублей нарастающим итогом за календарный год. Отдельного лимита на месяц не предусмотрено: доход считается суммарно с начала года, а не по каждому месяцу отдельно.
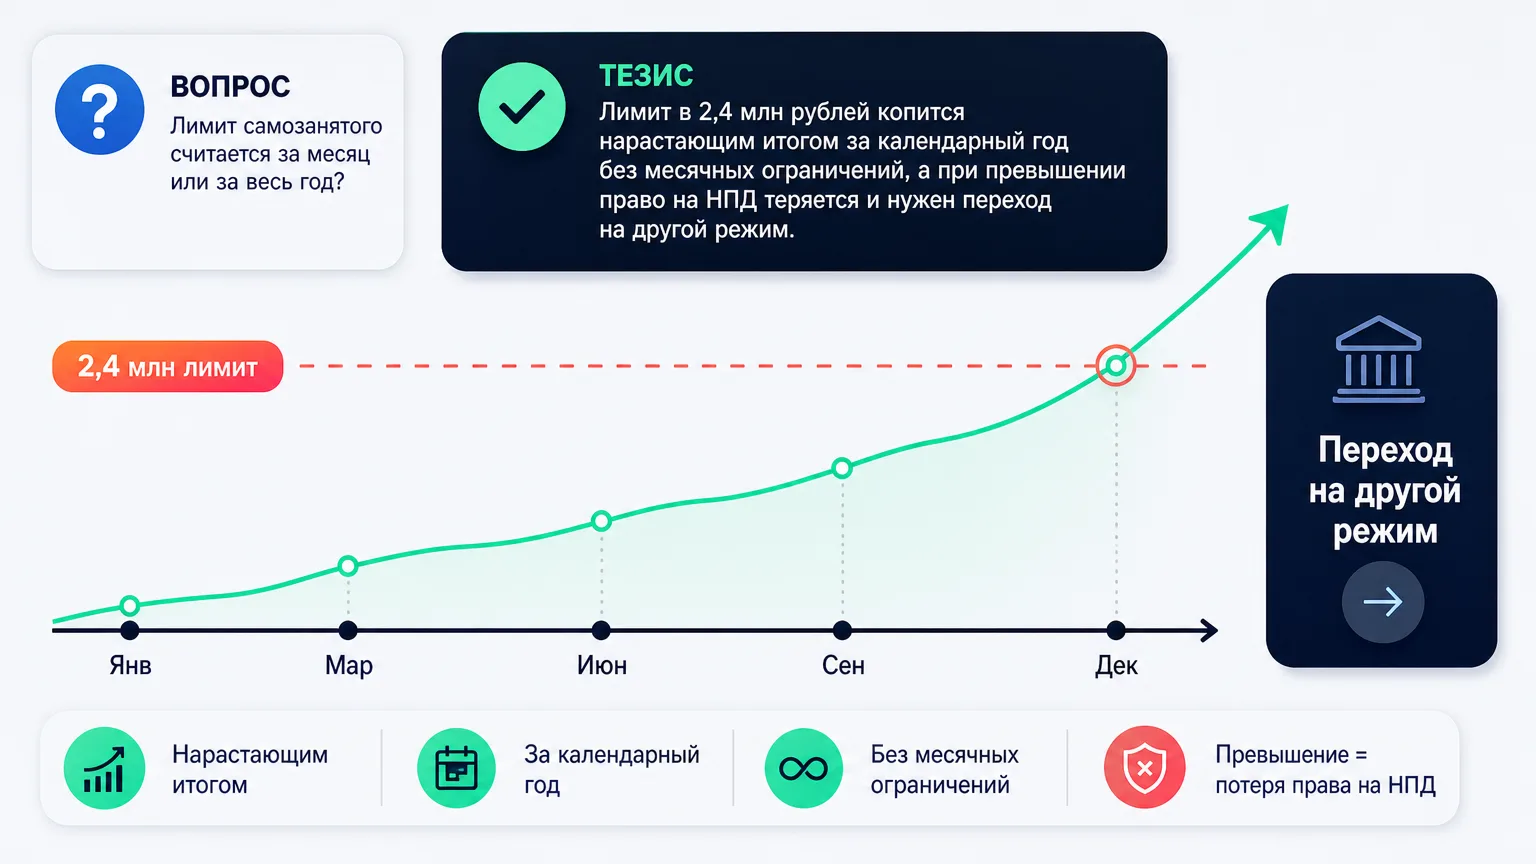 Доход считается нарастающим итогом за весь год, а не помесячно: при превышении 2,4 млн рублей право на НПД теряется
Если сумма дохода в течение года превышает 2,4 миллиона рублей, право применять НПД теряется. Значит, фрилансеру, доход которого регулярно приближается к верхней границе, лучше не дожидаться момента превышения, а заранее спланировать переход на другой режим, например регистрацию ИП, и обсудить это с бухгалтером. Формально обходить лимит, разделяя платежи между разными аккаунтами или родственниками, не решает вопрос легально и создаёт больше рисков, чем плановый переход на другой режим.
Оформление, ошибки и когда выбрать не НПД
Зарегистрироваться как самозанятый можно несколькими способами: через мобильное приложение «Мой налог», через кабинет налогоплательщика на сайте налоговой службы, через уполномоченный банк или через портал госуслуг. Принцип во всех случаях похож: подтверждение личности, привязка к системе и дальше - работа через чеки без отдельной декларации.
Правила НПД одинаковы независимо от ниши: самозанятость дизайнера, разработчика, копирайтера или маркетолога регулируется одним и тем же режимом, отдельного «налога для творческих профессий» не существует. Разница только в том, какие заказчики платят - физические лица или организации, и это влияет на применимую ставку. Кстати, многим фрилансерам для стабильного потока заявок помогает собственная страница в интернете с портфолио и контактами - для этой задачи обычно достаточно простого сайта-визитки, а не сложного корпоративного сайта.
При этом у режима есть ограничения, которые стоит знать заранее:
- НПД нельзя применять к доходам от текущего работодателя, а также от бывшего работодателя, если после увольнения прошло меньше двух лет
- у плательщика НПД не может быть наёмных работников по трудовым договорам
- НПД нельзя совмещать с другими специальными налоговыми режимами
- для отдельных видов деятельности, например перепродажи товаров и посредничества, применение НПД ограничено - полный перечень стоит сверять в действующей редакции закона о налоге на профессиональный доход, а не в старых статьях
Типичные ошибки фрилансеров на этом фоне выглядят похоже:
- путать формат работы и налоговый режим и считать, что «я фрилансер» автоматически означает какой-то особый налоговый статус
- работать без чеков, полагая, что раз заказчик не просит документы, налог платить не обязательно
- игнорировать приближение к лимиту дохода и не готовить запасной вариант на случай его превышения
- не проверять, не работает ли заказчик тем самым бывшим работодателем, от которого доход по НПД принимать нельзя
- забывать указывать в договоре ИНН фрилансера и статус налогоплательщика, из-за чего заказчику сложнее подтвердить расход
Когда стоит присмотреться к ИП вместо НПД: если нужны штатные помощники, если доход стабильно подходит к границе 2,4 миллиона рублей в год, если вид деятельности не подпадает под НПД, или если для работы важны механики, которых у самозанятости нет - например, возможность нанимать сотрудников. Выбор конкретного режима в такой ситуации - тема отдельного разговора с бухгалтером, а не универсальный совет из статьи.
FAQ
Самозанятый и фрилансер - в чём разница?
Самозанятый и фрилансер - в чём разница?
Фрилансер - формат занятости, самозанятый - налоговый режим НПД. Фрилансер может работать как самозанятый, как ИП на другом режиме или иначе, если это позволяет вид деятельности. Понятия описывают разные вещи и не заменяют друг друга.
Фрилансер - это обязательно самозанятый?
Фрилансер - это обязательно самозанятый?
Нет. Фрилансер выбирает налоговый статус самостоятельно: это может быть НПД, регистрация в качестве ИП на другом режиме или иной вариант, если он подходит под конкретную деятельность и объём дохода.
Нужно ли оформлять самозанятость фрилансеру?
Нужно ли оформлять самозанятость фрилансеру?
Формально доход от услуг облагается налогом независимо от оформления статуса, поэтому вопрос обычно не в том, платить или нет, а в выборе удобного режима. НПД - частый выбор из-за простоты, но не обязательный вариант для всех: у части исполнителей больше подходит ИП или другой формат.
Как фрилансеры платят налоги на НПД?
Как фрилансеры платят налоги на НПД?
Ставка зависит от того, кто платит: 4% при доходе от физических лиц и 6% при доходе от организаций и предпринимателей по состоянию на сентябрь 2026 года. Сумма к уплате рассчитывается автоматически на основе чеков в приложении «Мой налог», отдельную декларацию подавать не нужно.
Что такое чек самозанятого и зачем он нужен?
Что такое чек самозанятого и зачем он нужен?
Чек - документ, который подтверждает оплату и служит основанием для начисления налога. Самозанятый обязан сформировать его через «Мой налог» и передать заказчику: при наличном или электронном расчёте - в момент оплаты, при ином безналичном - не позднее 9-го числа следующего месяца.
Какой лимит дохода у самозанятого в 2026 году?
Какой лимит дохода у самозанятого в 2026 году?
По состоянию на сентябрь 2026 года лимит составляет 2,4 миллиона рублей дохода нарастающим итогом за календарный год, без отдельного ограничения на месяц. При превышении этой суммы право применять НПД теряется, и нужно переходить на другой налоговый режим.
Нужен ли договор, если есть чек?
Нужен ли договор, если есть чек?
Да. Чек подтверждает факт оплаты и налог, но не описывает условия работы - предмет, сроки, порядок приёмки и ответственность сторон. Договор или оферта закрывают эту часть и защищают обе стороны, если возникнут спорные вопросы по проекту.
Как заказчику проверить самозанятость исполнителя?
Как заказчику проверить самозанятость исполнителя?
Через официальный сервис ФНС «Проверить статус налогоплательщика налога на профессиональный доход»: по ИНН исполнителя можно увидеть, действует ли регистрация на нужную дату. Дополнительно исполнитель может показать выписку из приложения «Мой налог».
Когда фрилансеру лучше открыть ИП, а не НПД?
Когда фрилансеру лучше открыть ИП, а не НПД?
Стоит рассмотреть ИП, если нужны наёмные сотрудники, доход стабильно приближается к лимиту НПД, вид деятельности не подпадает под этот режим, или если важны инструменты, которых у самозанятости нет. Конкретное решение лучше принимать вместе с бухгалтером с учётом ваших цифр.
